
記者李錫銘/台北報導
陽明海運昨(廿二)日召開2026年第三季法人說明會,簡報中指出,展望第四季中國十一長假後,歐美主要市場開始進入傳統淡季,雖然預期貨量需求將逐步走緩,但受地緣政治情勢,全球港口可能持續塞港及部分貨載補庫存需求帶動下,市場供需預期應可維持相對穩定,第四季市場狀況可望緩步修正。
陽明法說會分別就航運產業現況、公司營運及未來營運展望與財務提出說明,依據IMF發布的全球經濟展望報告中,預測2026年全球經濟成長率為3.0%,2027年為3.4%。有關主要經濟體成長預測:
-中國2026年經濟成長率由2025年的5.0%放緩至4.6%,2027年進一步降至4.1%。
-美伊衝突陷僵局,國際能源市場與全球供應鏈持續震盪,關鍵的荷姆茲海峽通行與管理權仍無共識,加上美國持續加大對伊朗的經濟制裁,全球經濟成長前景仍面臨高度不確定性。
-美國期中選舉增添財政及貿易政策不確定性,為後續經濟成長增添變數。
-G20國家的CLI綜合領先指標自2024年10月起已連續23個月突破100,經濟活動穩健。根據最新公布的8月PMI數據,美、日、歐及東南亞維持擴張,惟中國仍落於緊縮區間邊緣。
美國主要貨櫃港口每月進口貨量趨勢方面,美國零售聯合會(NRF)暨海事貿易諮詢公司Hackett Associates報告指出,受需求強勁、船舶延誤及改道影響,美國貨櫃進口旺季延後至九月,下(十)月起將逐步回落。2026年下半年貨櫃航運市場仍面臨供過於求壓力,惟中東衝突、紅海復航進展、巴拿馬吃水限制、港口壅塞與環保法規等因素,持續影響有效運力配置,增加航運市場供需不確定性。
針對原油價格走勢,陽明表示,近三個月原油價格大幅震盪,每桶約介於71~104美元,六月一度快突破100美元,七月初回落至約70美元後逐步反彈至100美元附近。後續油價走勢仍受地緣政治與供應情勢影響,若局勢降溫及供應恢復,油價可能面臨修正壓力;若風險升溫,則不排除再次上行。根據各金融和能源機構對於布蘭特原油油價之預估,每桶原油價格可能介於60~100美元/桶之間波動,主要受地緣政治、美國貿易政策、美中石油庫存及需求變化影響。
按該公司今年上半年各航線運費收入比重,歐洲(含西北歐、地中海、越大西洋)佔39%,美東、美西航線佔36%,亦即歐美航線即佔75%,亞洲近洋佔13%,中東、南美、紅海、澳洲及南亞佔12%。
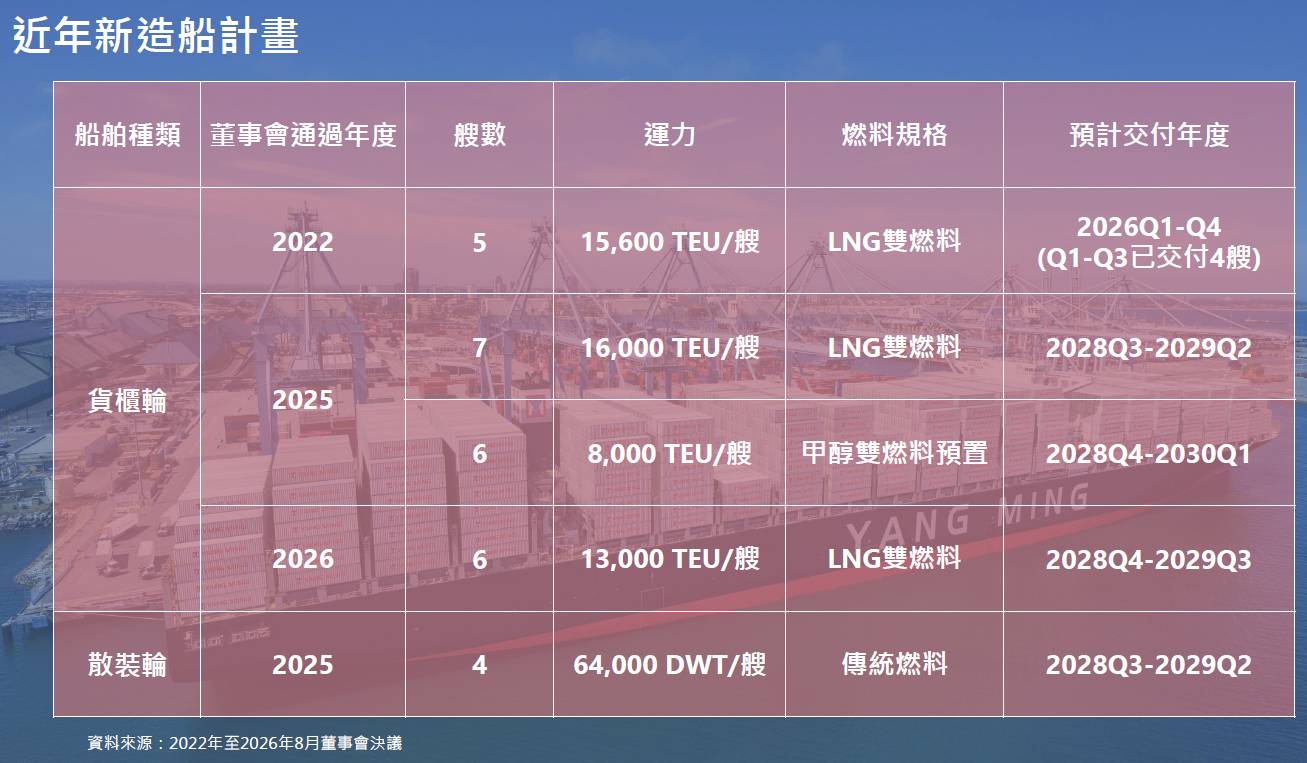
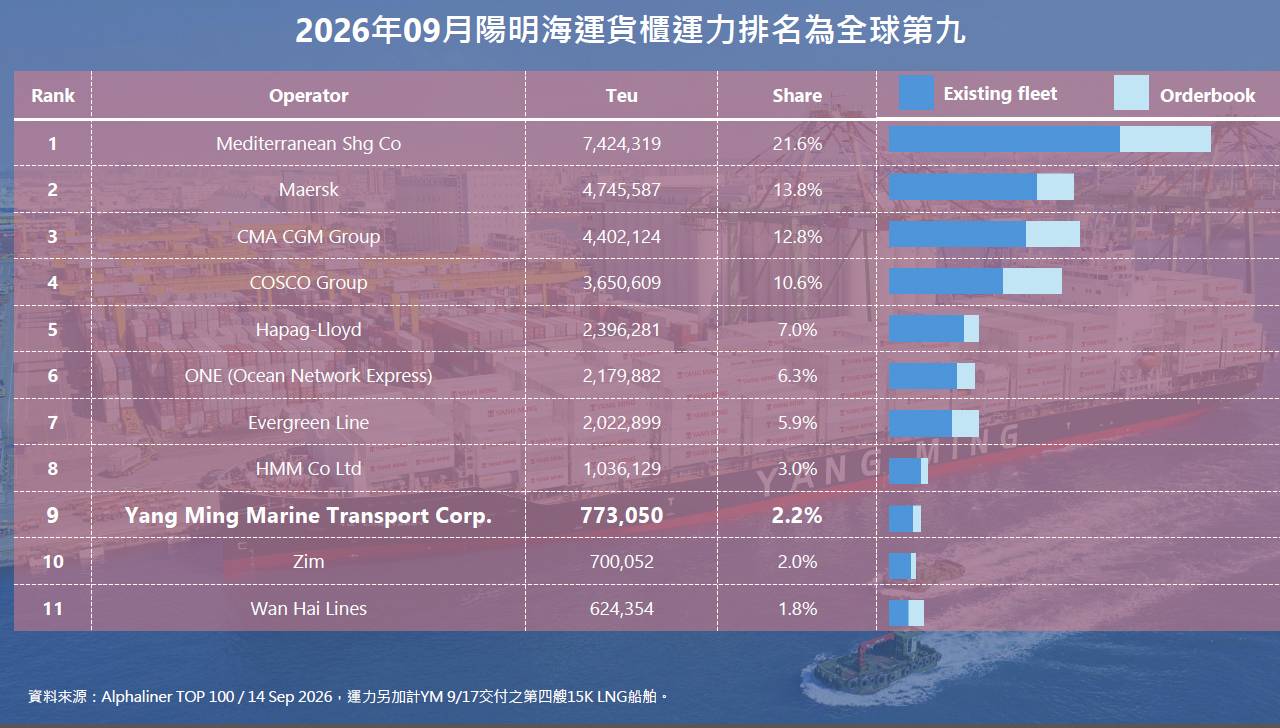
目前陽明海運貨櫃運能排名為全球第九,另加計本(九)月17日交付之第四艘15K LNG船舶。2026年第三季船舶總艘數及運力為99艘及77.3萬TEU,較2025年增加59,356TEU,主要係因四艘15KLNG雙燃料自有船陸續交付並投入運營。
該公司同時談到今年第三季船舶總艘數及運能為99艘及77.3萬TEU,較2025年增加59,356TEU,主要係因四艘15KLNG雙燃料自有船陸續交付並投入運營。新造櫃採購量自有率從49%(2025)提升至54%(2026預估)自有櫃平均櫃齡由7.4年進一步降至5.2年。
陽明海運法說會同時針對近期各地塞港問題、巴拿馬運河限航加收附加費、紅海復航條件、各航線運價波動及明(2027)年市場供需提出詢答與說明,另強調近年新造櫃計畫持續觀察國際環保減碳政策及各國區域性法規,適時研擬船舶佈建計畫以汰舊換新。(附表由陽明海運提供)